किसी अजनबी का पैसा कहाँ से आया, आप जाँच नहीं सकते, और कितनी भी सावधानी इसे बदलती नहीं। आप जो कर सकते हैं वह है। कुछ बिगड़ने पर आपकी ज़िंदगी का कितना हिस्सा दाँव पर होगा, इसे घटाना; ऐसा सबूत रखना जो सवालों के सामने टिके; और यह जानना कि किस क्रम में क्या करना है। यह पन्ना इन्हीं तीन बातों पर है, उस जोखिम को मिटाने पर नहीं जो मिटता ही नहीं।
संभावना कैसे घटाएँ
लेने वाला सिरा ही खुला हुआ क्यों है
क्रिप्टो ख़रीदने का मतलब है दूसरे पक्ष को पैसा भेजना। बेचने का मतलब है उससे पैसा लेना। ये दोनों एक-दूसरे का दर्पण नहीं हैं।
पैसा लेते समय वह ऐसे इतिहास के साथ आता है जो आपको दिखता नहीं। उस इतिहास का कोई हिस्सा जाँच के दायरे में हो तो जाँच पैसे के पीछे-पीछे आगे बढ़ती है। उन खातों तक भी जिन्होंने बस उसे संभाला था, आपके खाते तक भी। उस वक़्त कोई आप पर आरोप नहीं लगा रहा होता। खाता फिर भी तब तक सीमित रहता है जब तक मामला सुलझ न जाए।
संरचना की सच्चाई यही है। नीचे की हर बात इसी से निकलती है।
रोक कई तरह की होती है
इसे ग़लत समझ लेना उन्हीं दिनों को बर्बाद करता है जो सबसे ज़्यादा मायने रखते हैं, इसलिए पहले यही तय कीजिए।
| किस्म | कैसे पहचानें | कौन सुलझाता है |
|---|---|---|
| बैंक का आंतरिक नियंत्रण | बैंक की अपनी शब्दावली — सत्यापन, अस्थायी सीमा — और किसी प्राधिकरण का नाम नहीं | बैंक, आम तौर पर दस्तावेज़ों के साथ |
| क़ानूनी प्रक्रिया | सूचना में किसी जाँच एजेंसी का नाम है या किसी मामले का हवाला | वही एजेंसी। बैंक सिर्फ़ उसे लागू कर रहा है। |
| प्लेटफ़ॉर्म की तरफ़ की रोक | सीमाएँ एक्सचेंज खाते के भीतर हैं, बैंक में नहीं | प्लेटफ़ॉर्म सपोर्ट |
कुछ भी करने से पहले सूचना देखिए। उसमें यह पढ़िए कि किसी प्राधिकरण का नाम है या नहीं। फिर उसी हिसाब से चलिए — अदालत के आदेश पर बैंक से बहस करना एक हफ़्ता कहीं न पहुँचने का तरीक़ा है।
पहले से: खाते कैसे रखें
ऐसा खाता जिसे खोना आप झेल सकें
वेतन वाला खाता नहीं। वह भी नहीं जिससे क़र्ज़ की क़िस्त कटती है। इन पर लगी रोक आपकी ज़िंदगी को इस क़दर हिलाती है कि उनके इस्तेमाल की सुविधा से उसका कोई अनुपात ही नहीं बनता।
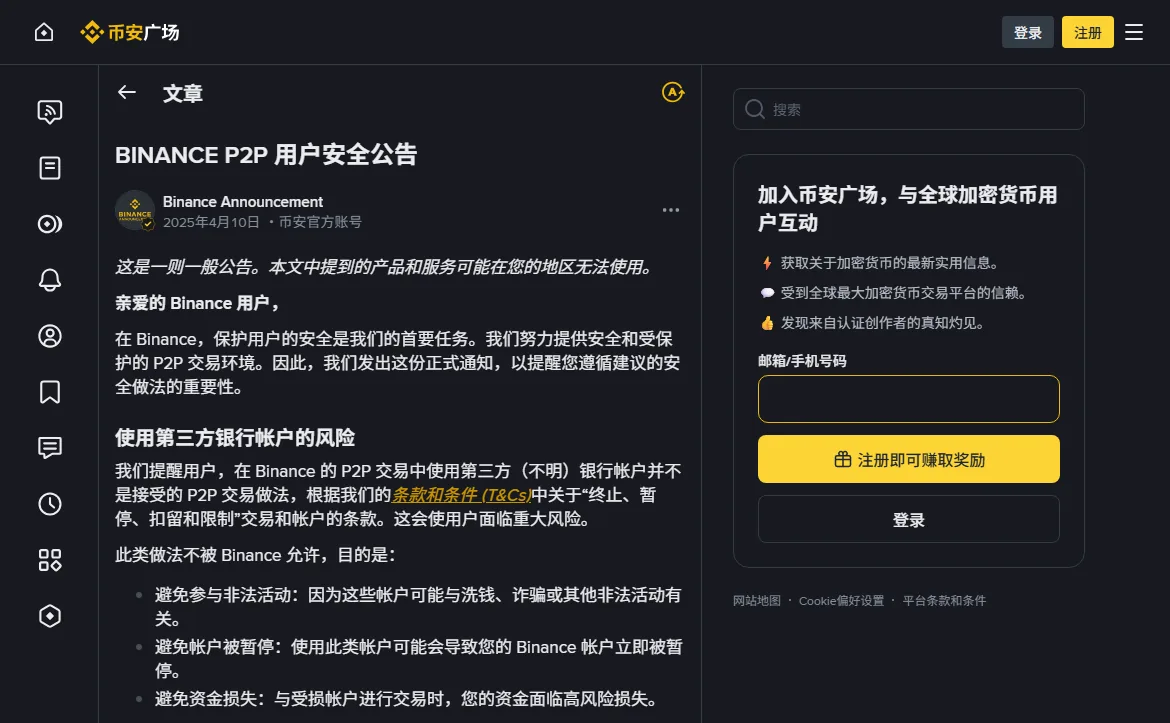
यह साफ़ कह देना ठीक रहेगा कि यह हमारा अनुमान नहीं है — प्लेटफ़ॉर्म ख़ुद लिखता है। P2P उपयोगकर्ता सुरक्षा सूचना कहती है कि रकम सिर्फ़ अपने ही नाम से खुले बैंक खाते में लीजिए। किसी और के कार्ड पर भुगतान लेने में ख़तरा सिर्फ़ ठगे जाने का नहीं, आपका अपना एक्सचेंज खाता निलंबित होने का भी है। इसलिए ऊपर लिखा "अलग खाता" हमेशा यह मानकर चलता है कि खाता आपका अपना है।
उस खाते को एक सामान्य ज़िंदगी दीजिए
जो खाता सिर्फ़ P2P भुगतान लेने के लिए मौजूद है, वह बिल्कुल वैसा ही दिखता है जैसा वह है। साधारण आवाजाही वाला खाता — कुछ नियमित आमदनी, कुछ ख़र्च, पहले से चला आ रहा इतिहास — उस तरह अलग से नज़र नहीं आता। यह कोई चालाकी नहीं; यह उस खाते और इस खाते का फ़र्क़ है जिसे आप इस्तेमाल करते हैं बनाम जिसे आपने एक काम के लिए खोला।
रकम को अनुपात में रखिए
जिस खाते में आम तौर पर मामूली रकम आती हो उसमें उससे कहीं बड़ी रकम आना समीक्षा बिठाने का सबसे भरोसेमंद तरीक़ा है। या तो सौदों को खाते के हिसाब से रखिए, या ऐसा खाता लीजिए जिसकी सामान्य हलचल सौदों जैसी हो।
दौरान: सौदा कैसे करें
- प्लेटफ़ॉर्म पर ही रहिए। आपके पास जो भी सुरक्षा है, वह इसी से है कि सौदा एस्क्रो तंत्र के भीतर मौजूद है।
- लंबे इतिहास और ऊँची पूर्णता दर वाले पक्षों को तरजीह दीजिए। यह कमज़ोर सबूत है, पर यही उपलब्ध सबूत है।
- एक ही व्यक्ति के साथ बार-बार सौदा मत कीजिए। दोहराव ढर्रा बनाता है, और ढर्रे ही वह चीज़ हैं जिन्हें ढूँढने के लिए निगरानी बनी है।
- कम समय में कई सौदे मत कीजिए।
- असामान्य कुछ भी हो तो मना कर दीजिए। कई खातों से बँटा हुआ भुगतान, ख़रीदार की "ओर से" कोई तीसरा भुगतान कर रहा हो, प्लेटफ़ॉर्म से बाहर निपटाने की माँग। ये सब सौदा रद्द करने की वजहें हैं, और इनमें से कोई भी उस बेहतर भाव के लायक़ नहीं जो बदले में मिल रहा है।
आख़िरी बात पर ज़ोर बनता है। खाता जमने की लगभग हर कहानी जो "भाव थोड़ा बेहतर था" से शुरू होती है, उसमें एक पल ऐसा भी होता है जब कुछ अटपटा लगा था और सौदा फिर भी चलता रहा।
सबूत, और उसे काम का क्या बनाता है
हर सौदे के लिए रखिए: ऑर्डर का स्क्रीनशॉट जिसमें ऑर्डर नंबर, दोनों पक्षों की पहचान, रकम और समय दिखे; आने वाले भुगतान का बैंक का अपना रिकॉर्ड; और प्लेटफ़ॉर्म के लेनदेन इतिहास का निर्यात।
दो बातें सबूत को महज़ मौजूद होने से आगे बढ़ाकर काम का बनाती हैं। वह उसी वक़्त का होना चाहिए। तभी लिया गया, बाद में जोड़ा हुआ नहीं। और वह पूरी कड़ी के लिए पूरा होना चाहिए: क्रिप्टो कहाँ से आया, कब बेचा गया, क्या पहुँचा। अकेले आख़िरी भुगतान का रिकॉर्ड उस सवाल का जवाब नहीं देता जो कोई भी पूछेगा।
इसे ऐसी जगह रखिए जहाँ खाते की रोक न पहुँचे। जमे हुए खाते के ऐप के भीतर रखा रिकॉर्ड वह रिकॉर्ड है जिसे आप पेश नहीं कर सकते।
हो जाए तो क्रम मायने रखता है
- सौदे तुरंत बंद कीजिए। एक भुगतान सवालों के घेरे में हो और आप चलते रहें, तो एक समस्या कई बन जाती है।
- सूचना से तय कीजिए कि रोक किस किस्म की है।
- उसी एक लेनदेन का सबूत जुटाइए, अपना सारा रिकॉर्ड नहीं।
- सही पक्ष से संपर्क कीजिए। आंतरिक नियंत्रण के लिए बैंक; क़ानूनी प्रक्रिया के लिए वही एजेंसी जिसका नाम है। दूसरी हालत में सहयोग कीजिए — किसी कड़ी की आख़िरी ईमानदार कड़ी होना एक सामान्य नतीजा है, और यह दिखाकर सुलझता है कि आपने क्या किया।
- पेशेवर मदद पर सोचिए, अगर कोई प्राधिकरण शामिल है और रकम बड़ी है। वह एक असली क़ानूनी प्रक्रिया है, और यह पन्ना उसकी सलाह का विकल्प नहीं।
चार बहुप्रचलित दावे जो टिकते नहीं
"छोटे बैंक ज़्यादा सुरक्षित हैं"
धन-शोधन रोकने के दायित्व सब पर बराबर लागू होते हैं। छोटी संस्थाओं में कभी-कभी स्वचालित छानबीन कम होती है, यानी समस्या देर से सामने आती है। यह नहीं कि आती ही नहीं। और देर आम तौर पर बुरी होती है, क्योंकि तब तक और लेनदेन जमा हो चुके होते हैं।
"छोटी रकम में कोई दिक़्क़त नहीं"
रकम इस बात को प्रभावित करती है कि ध्यान जाने की संभावना कितनी है, इसे नहीं कि पैसा ट्रेस हो सकता है या नहीं। जाँच के दायरे वाली कड़ी में बैठा छोटा भुगतान भी वही बर्ताव पाता है जो बड़ा।
"जान-पहचान वालों से सौदा करने पर जोखिम ख़त्म हो जाता है"
दूसरा पक्ष भरोसेमंद होने से यह पता नहीं चलता कि उसका पैसा कहाँ से आया। शायद उसे ख़ुद भी न पता हो। जोखिम आप दोनों से ऊपर की तरफ़ बैठा है।
"पैसा देकर इससे निकला जा सकता है"
जो कोई शुल्क लेकर खाता खुलवाने की पेशकश कर रहा है, वह उस व्यक्ति के साथ दूसरी ठगी चला रहा है जिसका हफ़्ता पहले ही ख़राब जा चुका है। ऐसी कोई सेवा होती ही नहीं — FTC का उपभोक्ता मार्गदर्शन ठीक इसी ढर्रे का ज़िक्र करता है।
सोचने का ज़्यादा काम का तरीक़ा
"यह सुरक्षित है या नहीं" नहीं। यहाँ कुछ भी हाँ-या-ना नहीं है। इसकी जगह तीन सवाल:
- यह खाता तीन महीने जमा रहे तो क्या टूटेगा?
- कोई मुझसे इस भुगतान की सफ़ाई माँगे तो क्या मैं दस्तावेज़ों के साथ दे पाऊँगा?
- क्या मैं यहाँ कुछ ऐसा कर रहा हूँ जिसे सीधे शब्दों में बताना मुझे मुश्किल लगेगा?
तीनों के जवाब सहज हों तो जोखिम संभला हुआ है। किसी एक का जवाब असहज हो तो वही बता देता है कि ठीक क्या करना है।
जो कभी नहीं करना है
- किसी और की ओर से भुगतान मत लीजिए, सफ़ाई चाहे जो हो।
- खाता किसी को उधार या किराए पर मत दीजिए। इसका अंत बुरा होता है, और भरोसे से होता है।
- ऐसे खातों से भुगतान मत लीजिए जिनका आपके दूसरे पक्ष से कोई संबंध नहीं।
- जो कहे कि वह पैसे के साफ़ होने की गारंटी दे सकता है, उस पर भरोसा मत कीजिए। कोई नहीं दे सकता।
- "शून्य जोखिम" वाक्यांश पर भरोसा मत कीजिए, हमारी तरफ़ से भी नहीं। हम संभावना घटाने के तरीक़े दे सकते हैं। गारंटी नहीं।
आख़िरी बात। यहाँ तक पढ़कर आपको लगे कि यह जोखिम आपकी हद से बाहर है, तो यह रास्ता न चुनना पूरी तरह ठीक जवाब है। हांगकांग वाले रास्ते का जोखिम दूसरी शक्ल का है, जो FPS से HKD में USDT ख़रीदना में लिखा है; पैसा निकालने की बाक़ी पूरी कड़ी USDT से बैंक खाते तक में है। आपके अपने अधिकार क्षेत्र में क्या इजाज़त है, यह स्थानीय क़ानून तय करता है, और यह साइट उससे बचने का कोई रास्ता नहीं छापती — देखिए जोखिम सूचना।