三句话版本:港元这条路的通道比人民币稳定,转账几秒到账,但它对备注和账户使用习惯格外敏感。主流付款方式是转数快(FPS)。整条路能不能走通,取决于你有没有一个香港本地的收付款账户。
转数快是香港的即时支付系统,由香港银行同业结算有限公司运营,接通了本地银行和储值支付工具,转账通常几秒内到账且不收费。官方介绍在转数快官网,它在支付体系里的位置可以看 Faster Payment System 的说明,监管框架归香港金融管理局。
港元这条路
走这条路的前提
先把门槛说清楚,免得你读完才发现走不了:你需要一个香港本地银行或储值支付工具的账户,而且户名要和你在交易所的实名一致。
没有这个账户,后面所有操作都无从谈起。开这类账户本身有它自己的条件,和交易所无关,本站不展开讲。我们只写「有了之后怎么用」。
另外要确认的是你的账户地区设置。港元场外通道对应的是香港这个地区,如果你注册时选的是别的地区,能不能看到港元的挂单要以你账户里实际显示的为准。地区这一栏为什么这么关键、填错了怎么办,写在注册时国家地区怎么选里。
港元这条路上有一把尺子
挑商家那一步我们说「价格放最后看」。这话对,但它绕开了一个更实际的问题:你怎么知道眼前这个报价是不是已经贵了?
在人民币那条路上这个问题很难回答。人民币兑美元是浮动的,场外价和「本来该是多少」之间没有一个官方给定的参照,你只能横向比几个商家,比出来的也只是「谁更便宜」,不是「贵不贵」。
港元不一样。港元和美元是挂钩的,不是浮动的——香港金融管理局运行联系汇率制度,这套制度自 1983 年 10 月 17 日实行,目前把港元保持在 7.75 到 7.85 兑 1 美元这个区间内(依金管局该页面,2026 年 9 月核对)。而 USDT 是一枚锚定美元的代币。两件事叠在一起,你手上就有了一把人民币那边不存在的尺子:港元买 USDT,一个不占你便宜的报价,应该贴着这个区间。
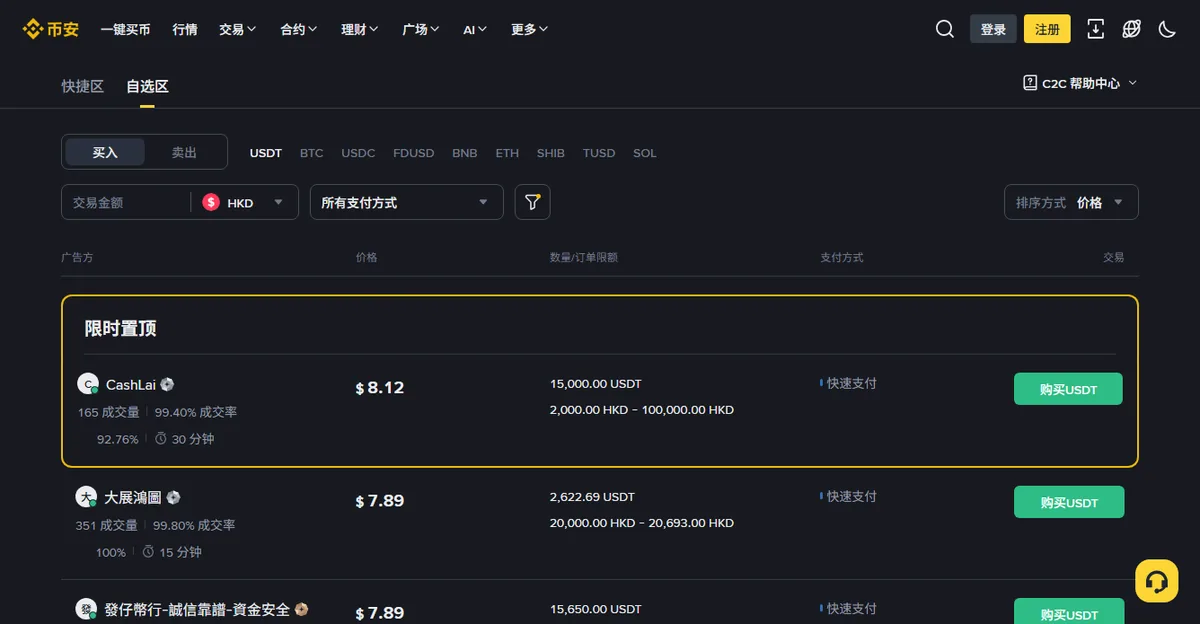
用起来是一道除法:拿商家的报价除以 7.8(区间中值)再减 1,得到的就是你在汇率之外多付的比例。报价 7.85,多付约 0.6%;报价 8.10,多付约 3.8%。后面那个数字看着不大,放在一笔几万块的交易上就不是小钱。
两个前提得说清楚,不然这把尺子会被用歪:
- USDT 不等于美元。它锚定美元,但自己也会小幅偏离,市场紧张的时候偏得更明显。所以这把尺子量出来的是一个区域,不是一个精确值。
- 商家要赚点差,贴着区间上沿是正常的。它的用途是把明显贵的那些筛掉,不是拿去砍价。为了零点几个百分点跑去找一个成交记录很少的商家,这笔账算反了。
实际操作是什么样
流程和人民币那条路是同一套机制——交易所做托管,你和商家直接转账——但每一步的体感不同:
- 在场外交易区把法币筛成港元,付款方式选转数快或你的银行。
- 挑商家。看成交笔数、完成率和平均放币时间,价格放最后看。判断标准和人民币那边一样,细节写在用人民币买 USDT里。
- 下单,等币被冻结进托管,再付款。顺序不能反,这是整条路的安全基础。
- 用同名账户经转数快转出,金额和订单一致。
- 商家确认后放币。因为转数快是即时到账,这一步通常比人民币那边快不少。
整条路顺利的时候几分钟就完成,这也是港元通道最大的优势:钱到得快,商家确认得快,你在托管里等的时间短。
还有一件事最好先知道:转数快是 24 小时运转的,周末、公众假期、银行下班时间,都不影响转账本身。这是它官网上写明的——系统由金管局在 2018 年推出、香港银行同业结算有限公司运营,全天候实时清算。
但通道不休息,不代表这条路上的人不休息。真正决定你等多久的往往不是转账,是商家在不在线。周末深夜下单,钱可能几秒就到,放币却要等对方醒过来。这段时间托管里的币是锁着的、安全的,你只是得等。所以在非工作时间下单,商家列表里那个「平均放币时间」比价格重要得多。
顺带澄清一个容易搞混的地方:转数快本身同时支持港元和人民币两种货币,但这不等于你能用它去走人民币那条路。场外通道接受哪些付款方式,是交易所和商家那边定的,和转数快自己支持什么是两回事。
备注这一栏,别写那几个词
这是港元这条路上最需要单独强调的一点。
转账备注里不要出现和加密货币相关的字眼。留空,或者写一个中性的说明。理由很实际:银行不公开自己的风控怎么读备注这一栏,所以这类词写进去会被怎么处理,事先没法知道。留空或者写一句中性说明,等于不去碰这个问题;而一旦真的触发,麻烦的是你的账户。
这不是什么规避手段。你做的事情本身是什么样就是什么样,备注写不写都不改变。中性的备注只是不给一笔正常的转账额外添一个需要解释的理由,省掉可能的问询和随之而来的拖延。
还有两件事同样重要
第一,必须用同名账户。用家人或公司账户付款,商家有理由拒绝放币,因为他没法证明这笔钱是你付的。
第二,不要接受任何脱离平台的交易提议。「私下转更便宜」这类话术后面没有托管也没有仲裁,平台之外发生的转账,平台管不了。
用银行账户还是储值工具
转数快同时接通了银行和储值支付工具,两类都能收付,但用起来有区别。
- 银行账户:额度通常更高,凭证更完整,需要向银行说明时手里有正式流水。缺点是开户门槛高,而且一旦被风控注意到,影响的是一个你可能还有别的用途的账户。
- 储值支付工具:开通容易,额度通常较低。适合小额、试水,但真需要正式凭证的时候可能不如银行流水好用。
比较务实的做法是先用储值工具或者小额把这条路走通,确认流程和体感之后,再决定要不要把银行账户接进来。至于用哪一个,判断标准和前面一样:万一这个账户被暂时限制,你的生活会不会受影响。
不管用哪一类,户名必须和你在交易所的实名一致,这条没有例外。
盘口不够厚,大额怎么办
港元盘口通常比人民币那边薄,这是这条路最实际的限制。金额上去之后你会遇到两种情况:单个商家的限额不够,或者报价随金额变差。
几个应对方式:
- 先看限额再看价格。下单前确认商家的单笔上下限覆盖你要的金额,否则挑了半天也下不了单。
- 拆成几笔时,别集中在几分钟内做完。密集的连续往来本身不是常态,拉开一点间隔更自然。
- 接受一点价差换深度。为了几个基点去找边缘商家,风险和收益不成比例。
- 大额之前一定先小额试通。确认这个商家放币快、你的账户收付正常,再考虑放大。
想把溢价和手续费折成同一个百分比来比较的,用到手费率对照里的溢价那一栏。
反过来:出金走港元有什么不同
前面讲的都是买入。卖出方向的机制一样,但风险的位置换了——买入时钱从你的账户出去,卖出时钱从陌生人的账户进来。
这个不对称是所有收款端麻烦的根源:你没法验证进来的这笔钱在到你这儿之前经过了什么。港元通道也不例外,只是相比人民币那边,链条通常更短一些。
所以卖出时多做两件事:
- 优先选历史久、完成率高的对手方。成交量大的商家自己也承担不起频繁出问题。
- 收到款再放币,不要凭截图放。去你的银行或支付工具里确认真实到账,聊天窗口里发来的转账截图不作数。
收款端的完整防范思路——账户怎么安排、证据怎么留、真出事按什么顺序处理——单独写在卖 U 收款怎么把风险压下来里。出金路上的其他环节在USDT 提现回银行卡。
最常卡住的三个地方
| 卡在哪 | 通常是什么原因 | 怎么处理 |
|---|---|---|
| 筛不出港元挂单 | 账户地区设置与港元通道不匹配 | 先确认账户里的地区,必要时按国家地区那篇的方法处理 |
| 转账被退回或延迟 | 户名不一致,或备注触发了关键词复核 | 核对户名;备注留空或写中性说明后重试 |
| 商家迟迟不放币 | 对方在忙,或对到账有疑问 | 先在平台聊天窗口沟通,超出合理时间再发起申诉 |
第三种要强调一句:申诉的前提是这笔交易在平台内完成。托管还锁着币,仲裁才有依据;脱离平台的私下转账,平台没有立场介入。
和人民币那条路的三点不同
| 维度 | 港元通道 | 人民币通道 |
|---|---|---|
| 到账速度 | 转数快通常几秒 | 取决于所选支付方式 |
| 盘口深度 | 相对小,大额可能要拆 | 相对厚 |
| 最需要留意的 | 备注措辞与账户使用习惯 | 收款方资金来路与冻卡风险 |
第二行值得展开一句:港元盘口通常没有人民币那边厚,遇到大额时可能需要拆成几笔或者接受稍差的报价。下单前先看清商家的单笔限额,别下完单才发现金额不匹配。
还有一处差别没进这张表,因为它不在操作层面:买完之后能不能马上把币提走。人民币那条路上有一道按额度算的 24 小时等待期,港元这边(2026 年 9 月核对时)不在名单里——细则写在买完提不出来那篇。
第三行是两条路最本质的区别。
港元这边的主要风险在你自己的账户使用习惯上;人民币那边还多一层对手方资金来路的风险。两者的应对方式不一样,我们把收款端的风控单独写了一篇。
买完之后要把 USDT 转出去的,先用收款地址格式核对确认地址和链对得上;想算清整笔操作的实际成本,用到手费率对照把溢价和手续费折到同一个单位上。
港元这条路比人民币那条顺,但「顺」只说明通道通畅。风险另说,你所在地怎么规定的还得自己确认;见风险声明。
通道顺不顺是平台的事,赔得起赔不起是你的事。第一次走这条路,有个不难做到的上手标准:金额压在「万一卡住一段时间也不影响你别的安排」的范围内,商家挑成交量大、放币快的那几个,报价对着 7.8 那把尺子量一下别离得太远。这三样做到了,剩下的多半只是等待。